額面と手取りの違い——何がいくら引かれている?
▶ 扶養の範囲で働く場合の基準は 103万の壁はどうなった?見るべき壁を年収別に判定 をご覧ください。
▶ 改正で戻る金額そのものを知りたい方は 178万円の壁|12月の年末調整で戻る金額を年収別に計算 をご覧ください。
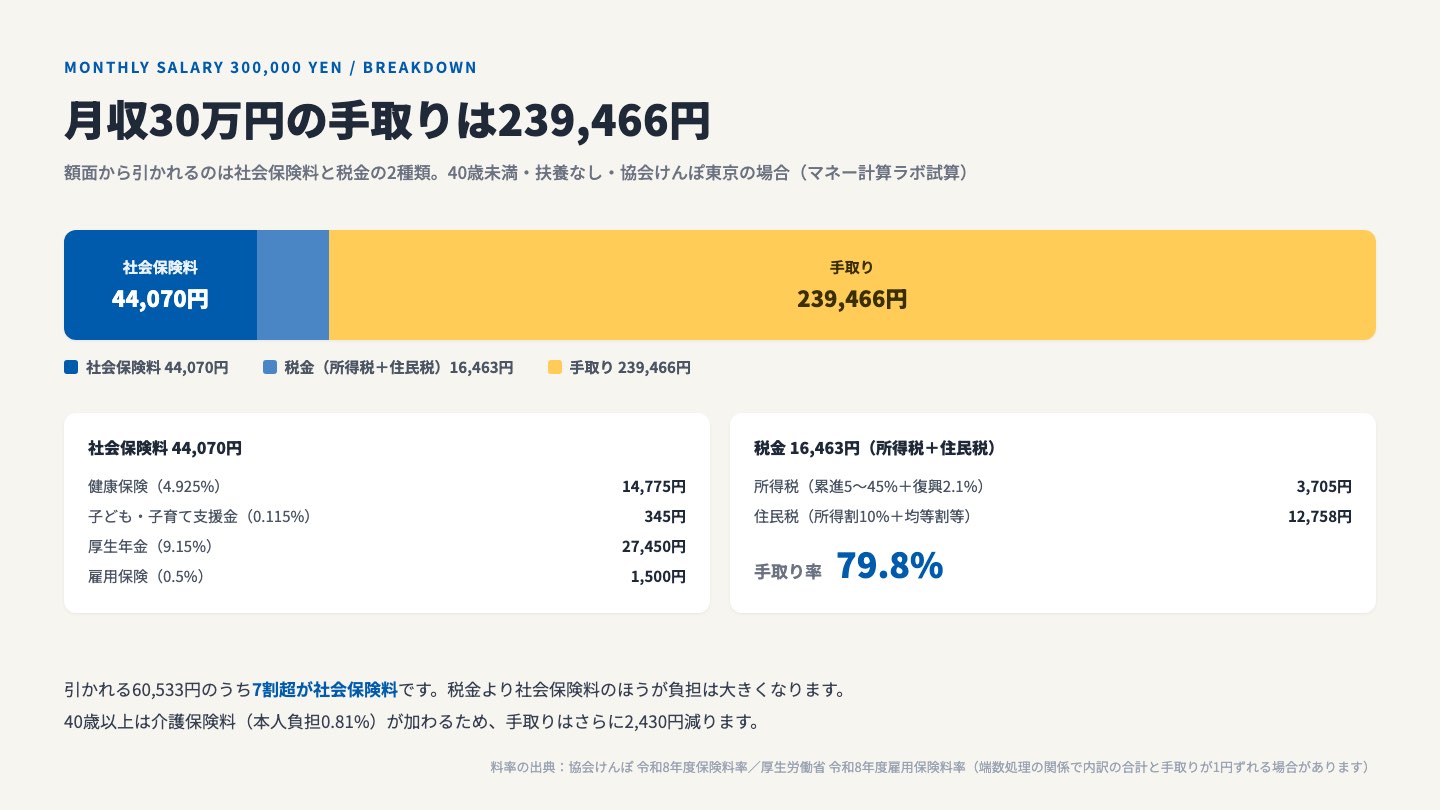
給与明細の「総支給額(額面)」から実際に振り込まれる「手取り」までの間には、大きく分けて社会保険料と税金の2種類の控除があります。
目安として、手取りは額面の75〜85%程度になります。
- 健康保険料:東京都・協会けんぽの2026年度料率は9.85%(労使折半で本人負担4.925%)。
2026年4月分からは子ども・子育て支援金(0.23%・本人負担0.115%)が上乗せされています。 - 介護保険料:40〜64歳のみ。
2026年度は1.62%(本人負担0.81%)。 - 厚生年金保険料:18.3%(本人負担9.15%)。
標準報酬月額の上限は65万円。 - 雇用保険料:2026年度は本人負担0.5%(総支給額に対してかかります)。
- 所得税:課税所得に5〜45%の累進税率+復興特別所得税2.1%。
- 住民税:前年の所得に対して所得割10%+均等割・森林環境税(年5,000円)。
2026年(令和8年分)の税制改正で手取りはどう変わる?
令和8年分の所得税から、いわゆる「年収の壁」対策の改正が適用されます。
- 基礎控除の引き上げ:合計所得489万円以下(給与収入約665万円以下)は104万円、〜655万円以下は67万円、〜2,350万円以下は62万円。
- 給与所得控除の最低保障額が74万円に引き上げ。
- この結果、所得税がかからない給与収入のライン(課税最低限)は178万円になりました。
なお、この改正は2026年12月1日施行で令和8年分に遡及適用されるため、毎月の源泉徴収額は11月まで従来どおりで、12月の年末調整でまとめて精算(還付)される形になります。
本ツールは改正後の年税額ベースで計算しています。
また、住民税の基礎控除は43万円のまま変わりません。
所得税と住民税で控除額が大きく異なる点に注意してください。

月収別の手取り早見表
上のシミュレーターと同じ計算式で、代表的な月収を先に計算しました。
入力しなくても、自分に近い行を見ればおおよその手取りがわかります。
条件:40歳未満(介護保険なし)・賞与なし・協会けんぽ東京・扶養なし
| 月収(額面) | 社会保険料 | 所得税 | 住民税 | 手取り(月) | 手取り率 |
|---|---|---|---|---|---|
| 20万円 | 29,380円 | 881円 | 7,225円 | 162,514円 | 81.3% |
| 25万円 | 38,144円 | 2,221円 | 9,850円 | 199,785円 | 79.9% |
| 30万円 | 44,070円 | 3,705円 | 12,758円 | 239,466円 | 79.8% |
| 35万円 | 52,834円 | 5,296円 | 15,875円 | 275,995円 | 78.9% |
| 40万円 | 60,179円 | 6,964円 | 19,142円 | 313,715円 | 78.4% |
| 45万円 | 64,686円 | 9,257円 | 22,692円 | 353,365円 | 78.5% |
| 50万円 | 73,450円 | 12,448円 | 25,817円 | 388,286円 | 77.7% |
| 60万円 | 86,721円 | 26,061円 | 32,992円 | 454,226円 | 75.7% |
| 70万円 | 98,759円 | 41,972円 | 40,783円 | 518,486円 | 74.1% |

月収が上がるほど手取り率は下がります。
月収20万円では81.3%が手元に残りますが、70万円では74.1%です。
所得税が累進課税で、収入が増えるほど高い税率がかかるためです。
手取りから逆に月収を知りたいとき
「手取り25万円がほしい」という場合、必要な額面はいくらかの目安です。
| ほしい手取り(月) | 必要な額面(月収)の目安 |
|---|---|
| 15万円 | 約18.3万円 |
| 20万円 | 約25万円 |
| 25万円 | 約31.5万円 |
| 30万円 | 約38万円 |
| 35万円 | 約44.6万円 |
| 40万円 | 約51.8万円 |

おおよそ手取り=額面の75〜80%と考えると見当がつきます。
正確な金額は上のシミュレーターで額面を入れて確かめてください。
手取りを増やす方法はあるか
額面が同じでも、控除を使えば手取りは増えます。
いずれも申告や手続きが必要で、自動では適用されません。
| 方法 | 手取りへの効果 | 手続き |
|---|---|---|
| 扶養控除・配偶者控除 | 所得税と住民税が減る | 年末調整 |
| 生命保険料控除 | 最大で所得税12万円・住民税7万円の所得控除 | 年末調整 |
| iDeCo(個人型確定拠出年金) | 掛金の全額が所得控除 | 年末調整または確定申告 |
| 医療費控除 | 年10万円超の医療費が所得控除 | 確定申告 |
| 住宅ローン控除 | 税額から直接引かれる(所得控除より効果が大きい) | 初年度は確定申告 |
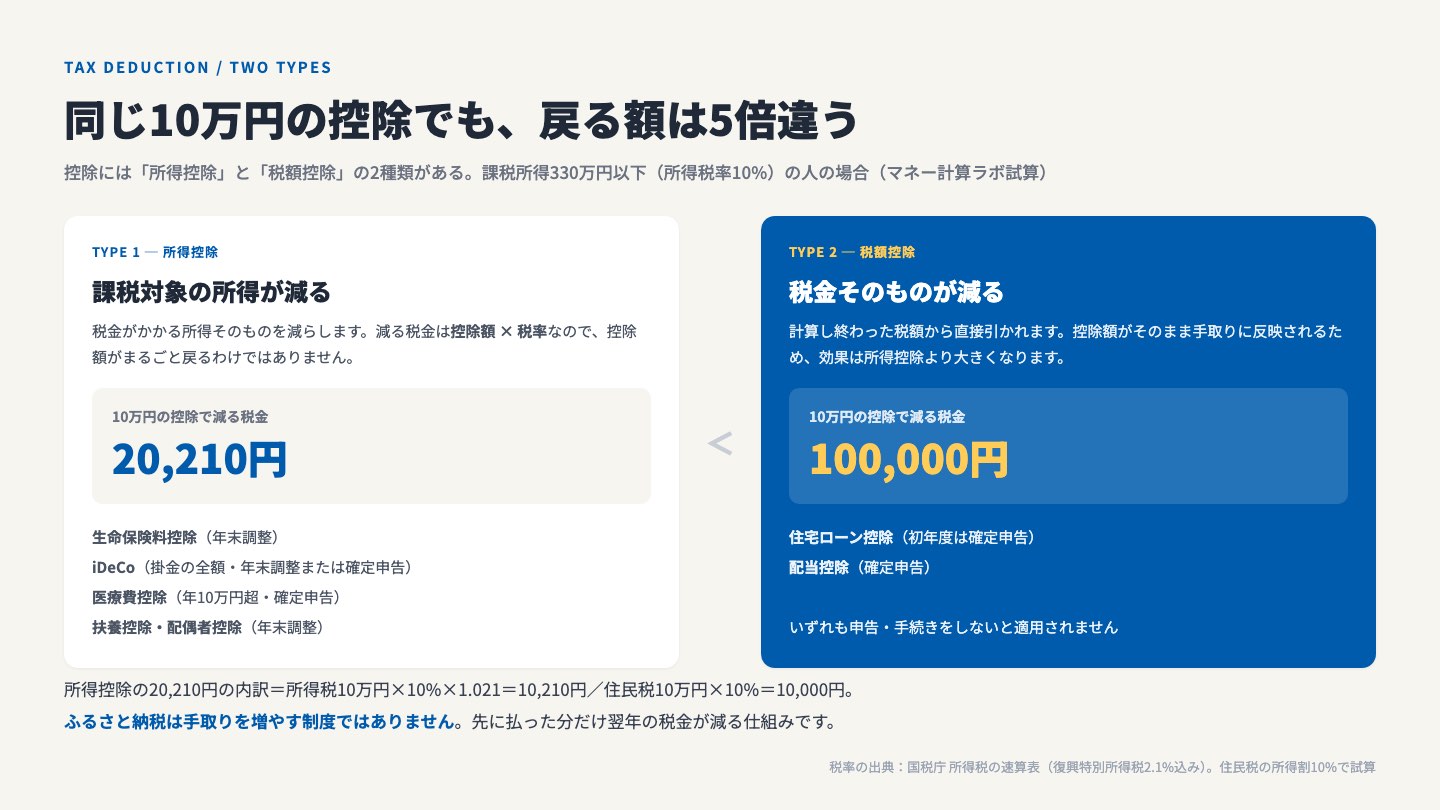
なおふるさと納税は手取りを増やすものではありません。
先に払って翌年の税金が減る仕組みなので、実質的な負担は2,000円で返礼品が受け取れる、という制度です。
よくある質問
- Q. 計算結果が給与明細と微妙に違うのはなぜ?
- A. 健康保険・厚生年金は「標準報酬月額」という等級表に当てはめて計算されるため、4〜6月の給与で決まった等級と現在の月収がずれている場合があります。
また健康保険組合(組合健保)の会社は協会けんぽと料率が異なります。
本ツールは協会けんぽ(東京都)の料率を使用しています。 - Q. 住民税が実際の明細と違います。
- A. 住民税は「前年の所得」に対して課税されるため、昨年の収入が今年と大きく違う場合はずれます。
本ツールでは「入力した収入が来年も続いた場合の翌年度課税分」を月割りで表示しています。
新社会人の1年目は住民税がほぼ引かれません。 - Q. 扶養家族がいる場合は?
- A. 本ツールは単身(扶養なし)前提の概算です。
配偶者控除・扶養控除がある場合、所得税・住民税はここで表示される額より少なくなります。
PR
手取りが分かったら、次は「残し方」です
手取り額は、社会保険料と税金が決まっている以上、働き方を変えないと大きくは動きません。
変えられるのは手取りから何を残すかのほうです。
同じ手取りでも、固定費の組み方と積立の順番で、10年後に残る金額は変わります。
家計の組み立て方を最初から学べる無料のマネーセミナーがあります。参加費は無料で、その場で契約を求められるものではありません。

所得税は令和8年分(基礎控除104万円等・復興特別所得税2.1%込み)、住民税は所得割10%+均等割等5,000円・基礎控除43万円で計算。
出典:協会けんぽ 令和8年度保険料率/国税庁 令和8年度税制改正(基礎控除の引き上げ等)/厚労省 令和8年度雇用保険料率。
単身・扶養なし・東京都勤務の概算であり、実際の金額と異なる場合があります。
関連する計算ツール
いずれも無料・登録不要で、根拠となる法令・料率と確認日を明記しています。