退職金の税金の計算方法
退職金にかかる税金(所得税・住民税)は、給与とは分けて計算される「分離課税」です。
長年の勤務に対する一時金という性格から、次の3段階の優遇があり、給与で同じ額を受け取るよりも税負担は大幅に軽くなります。
- 退職所得控除:勤続年数に応じた金額が丸ごと非課税になる
- 2分の1課税:控除後の残りの半分だけが課税対象になる
- 分離課税:他の所得と合算されないため、税率が上がりにくい

ステップ1:退職所得控除額を計算する
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円未満のときは80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 − 20年) |
例:勤続30年なら 800万円 + 70万円 × 10年 = 1,500万円までは税金がかかりません。
ステップ2:課税退職所得金額を計算する
(退職金の額面 − 退職所得控除額)× 1/2 が課税対象です(1,000円未満切り捨て)。
- 勤続5年以下の役員等:2分の1課税は適用されません(全額が課税対象)。
- 勤続5年以下の一般社員(短期退職手当等):控除後の金額のうち300万円を超える部分には2分の1課税が適用されません。
ステップ3:所得税・住民税を計算する
課税退職所得金額に、所得税の速算表を当てはめます。
所得税には復興特別所得税(2.1%)が上乗せされます。
住民税は一律10%です。
| 課税退職所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万〜330万円未満 | 10% | 97,500円 |
| 330万〜695万円未満 | 20% | 427,500円 |
| 695万〜900万円未満 | 23% | 636,000円 |
| 900万〜1,800万円未満 | 33% | 1,536,000円 |
| 1,800万〜4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
勤続年数別・退職金額別の早見表
上のシミュレーターと同じ計算式で、代表的なパターンを先に計算しました。
自分に近い行を見れば、入力しなくてもおおよその金額がつかめます。
勤続年数ごとの「非課税になる上限額」
退職金がこの金額以下なら、税金は1円もかかりません。
| 勤続年数 | 退職所得控除額(=非課税の上限) |
|---|---|
| 5年 | 200万円 |
| 10年 | 400万円 |
| 15年 | 600万円 |
| 20年 | 800万円 |
| 25年 | 1,150万円 |
| 30年 | 1,500万円 |
| 35年 | 1,850万円 |
| 38年 | 2,060万円 |
| 40年 | 2,200万円 |
勤続20年を境に、1年あたりの控除額が40万円から70万円に増えます。
長く勤めるほど1年あたりの優遇が大きくなる仕組みです。

退職金2,000万円のとき、勤続年数でいくら変わるか
| 勤続年数 | 控除額 | 所得税 | 住民税 | 手取り |
|---|---|---|---|---|
| 20年 | 800万円 | 788,722円 | 600,000円 | 1,861万円 |
| 25年 | 1,150万円 | 431,372円 | 425,000円 | 1,914万円 |
| 30年 | 1,500万円 | 155,702円 | 250,000円 | 1,959万円 |
| 35年 | 1,850万円 | 38,287円 | 75,000円 | 1,989万円 |
| 38年 | 2,060万円 | 0円 | 0円 | 2,000万円 |
同じ2,000万円でも、勤続20年と38年では手取りが139万円違います。
勤続38年以上なら控除額が退職金を上回るため、全額が非課税です。

勤続30年のとき、退職金額でどれだけ税金がかかるか
| 退職金 | 課税対象 | 税金合計 | 手取り | 税負担率 |
|---|---|---|---|---|
| 1,000万円 | 0円 | 0円 | 1,000万円 | 0% |
| 1,500万円 | 0円 | 0円 | 1,500万円 | 0% |
| 2,000万円 | 250万円 | 405,702円 | 1,959万円 | 2.0% |
| 2,500万円 | 500万円 | 1,084,522円 | 2,392万円 | 4.3% |
| 3,000万円 | 750万円 | 1,861,869円 | 2,814万円 | 6.2% |
3,000万円受け取っても税負担率は6.2%です。
同じ額を給与でもらえば税率は40%を超えるため、退職金の優遇がいかに大きいかがわかります。

2026年1月から変わる点(確定拠出年金との併用)
2026年(令和8年)1月1日以降に支払を受けるものから、確定拠出年金の一時金と会社の退職金を両方受け取る場合のルールが変わります。
これまでは、確定拠出年金の一時金を受け取ったあと5年あければ、会社の退職金で退職所得控除をあらためて満額使えました。
この期間が10年に延びます。
| 受け取る順番 | あける必要がある期間 | 根拠 |
|---|---|---|
| 確定拠出年金の一時金 → 会社の退職金 | 10年(前年以前9年内は調整対象) | 2026年1月1日以後の支払分から |
| 会社の退職金 → 確定拠出年金の一時金 | 20年(前年以前19年内は調整対象) | 従来どおり |
調整対象になると、重複する勤続期間の分だけ退職所得控除が減ります。
控除が減れば課税対象が増えるため、手取りも減ります。
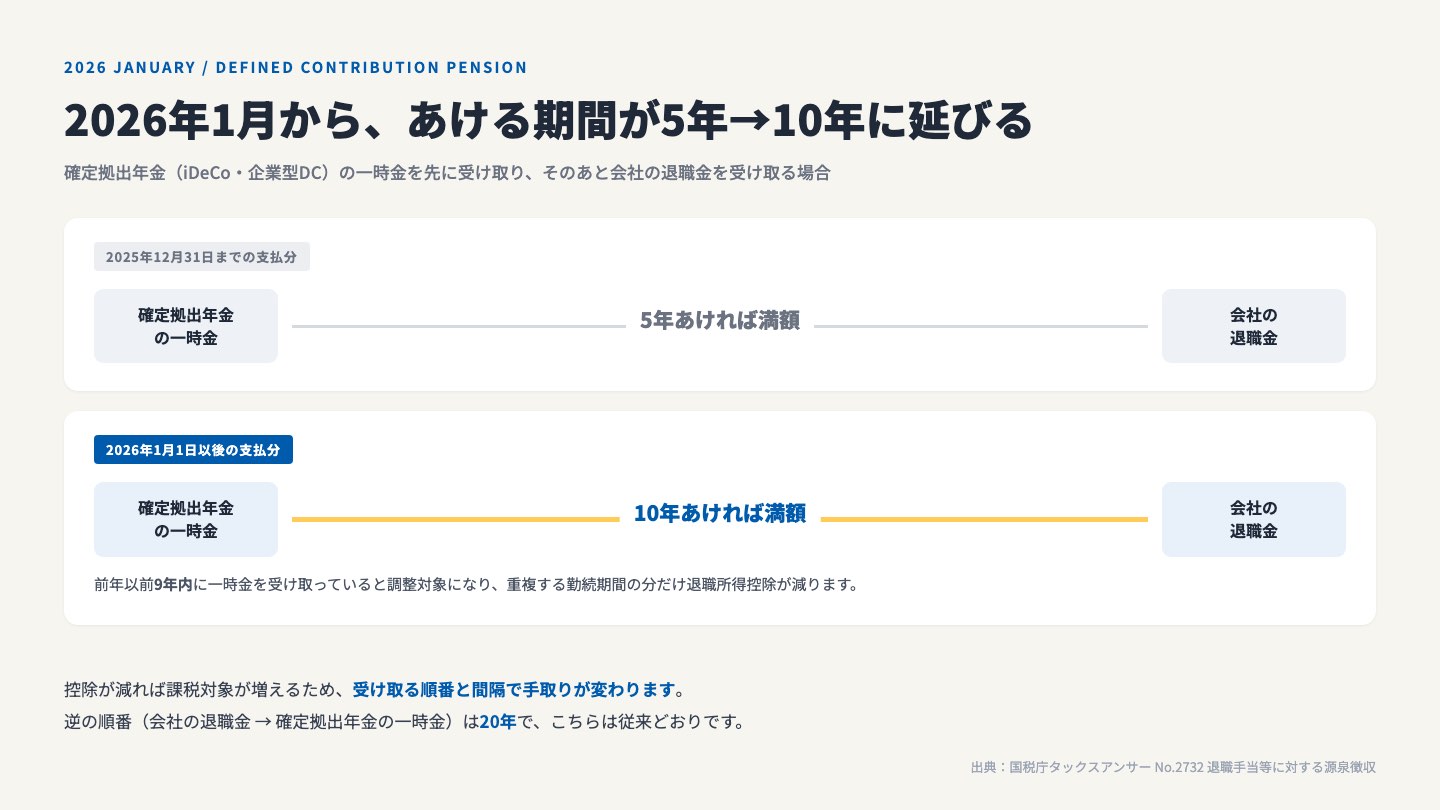
iDeCoや企業型DCを一時金で受け取る予定があり、会社の退職金も近い時期に受け取る場合は、受け取る順番と間隔で手取りが変わります。
金額が大きくなりやすい部分なので、実際の判断は税務署または税理士にご確認ください。
退職金の相場
自分の退職金が多いのか少ないのか、判断の材料になる公的な調査結果です。
厚生労働省「令和5年 就労条件総合調査」では、大学・大学院卒(管理・事務・技術職)で勤続35年以上の定年退職者の退職給付額は平均1,896万円でした。
退職金の額は、勤続年数・企業規模・退職理由(定年か自己都合か)で大きく変わります。
一般に自己都合退職は会社都合より支給率が低く設定されていることが多く、同じ勤続年数でも金額に差が出ます。
ただしこれはあくまで平均です。そもそも退職金制度がない会社もあります。
自分の会社に制度があるか、いくらもらえるかは、就業規則か退職金規程で確認してください。
退職金の受け取り方(一時金・年金・併用)
退職金は「一時金」で一括受け取るか、「年金」で分割受け取るかを選べる会社があります。
どちらを選ぶかで税金の計算方法がまったく変わります。
| 受け取り方 | 税金の扱い | 特徴 |
|---|---|---|
| 一時金 | 退職所得(分離課税) | 退職所得控除と2分の1課税が使えるため、税負担が軽い |
| 年金 | 雑所得(公的年金等控除) | 公的年金と合算されるため、他の収入次第で税・社会保険料が増えることがある |
| 併用 | 両方 | 一時金部分は退職所得、年金部分は雑所得として計算する |
本ツールが計算しているのは一時金で受け取った場合です。
年金で受け取る場合は、受取期間中の他の所得や社会保険料への影響も含めて比較する必要があります。
確定申告が必要なケース・不要なケース
退職金は他の所得と分けて課税される(分離課税)ため、多くの人は確定申告をしなくても手続きが完了します。
ただしそれは、ある1枚の書類を出している場合だけです。
「退職所得の受給に関する申告書」を出したかどうかで決まる
この申告書を勤務先に提出していれば、勤務先が退職所得控除と2分の1課税を反映した正しい税額を計算して源泉徴収します。
国税庁も「退職所得の金額に応じた所得税等の額が源泉徴収されるため、原則として確定申告は必要ありません」と明記しています。
提出していない場合の扱いはまったく違います。
控除を一切考慮せず、支払金額に一律20.42%を掛けた額が源泉徴収されます。
退職所得控除を使えば非課税になるはずの人からも、いったん2割強が引かれることになります。
| 申告書の提出 | 源泉徴収のされ方 | 確定申告 |
|---|---|---|
| 提出した | 退職所得控除と2分の1課税を反映した正しい税額 | 原則不要 |
| 提出しなかった | 支払金額 × 一律20.42% | 必要(申告すれば精算される) |
国税庁は「受給者本人が確定申告を行うことにより所得税額および復興特別所得税額の精算をします」としています。
退職の翌年に確定申告をすれば、申告書を出した場合と同じ計算で精算されます。気づいた時点で申告すれば取り戻せるということです。
提出していても、確定申告したほうが得なケース
申告書を出していて確定申告が不要な場合でも、次に当てはまるなら申告する価値があります。
- 医療費控除や寄附金控除(ふるさと納税など)を受ける——これらの理由で確定申告書を提出するときは、退職所得の金額も申告書に記載する必要があります
- 年の途中で退職して、その年の給与から引かれた所得税が多すぎる——年末調整を受けていないため、給与側で払いすぎになっていることがあります
- 退職後に再就職しておらず、社会保険料や生命保険料の控除が余っている——給与所得が少ない年は控除を使い切れないことがあります
退職した年は収入の形が普段と変わるため、確定申告をすると戻ってくる人が多い年です。
退職金そのものの税金だけでなく、給与側の精算もあわせて確認してください。
よくある質問
- Q. 退職金に確定申告は必要ですか?
- A. 勤務先に「退職所得の受給に関する申告書」を提出していれば、正しい税額が源泉徴収されるため原則確定申告は不要です。
提出していない場合は一律20.42%が源泉徴収されるため、確定申告で精算すると還付されることがあります。 - Q. 勤続年数に端数がある場合は?
- A. 1年未満の端数は切り上げます。
勤続10年と1日でも「11年」として退職所得控除を計算します。 - Q. iDeCoの一時金受け取りにもこの計算は使えますか?
- A. iDeCoを一時金で受け取る場合も退職所得として同じ計算式が使われます。
ただし勤続年数の代わりに「加入年数」を使う点と、会社の退職金と受け取り時期が近い場合は控除枠が調整される点にご注意ください。 - Q. 障害が原因で退職した場合は?
- A. 障害者になったことが直接の原因で退職した場合は、退職所得控除額に100万円が加算されます(本ツールでは未対応のため、控除額に100万円を足してお考えください)。
PR
退職金を受け取ったあと、どこに置くかで手取りは変わります
ここまでで計算したのは受け取るまでの税金です。
問題はそのあとで、まとまった資金をそのまま預金に置くか、分けて運用するかで、10年後の金額は変わります。
退職金は人生で数回しかない大きな入金なので、判断を誤ると取り返す機会がありません。
お金の置き方を体系的に学べる無料のマネーセミナーがあります。参加費はかからず、その場で契約を求められるものでもありません。

住民税は市町村民税6%+道府県民税4%の合計10%で計算しています。
ページ内の早見表は、上のシミュレーターと同じ計算式で当サイトが算出した数値です(1,000円未満切り捨て・復興特別所得税2.1%込み)。
確定拠出年金との併用ルールの変更(前年以前9年内・2026年1月1日以後の支払分)は、国税庁「No.2732 退職手当等に対する源泉徴収」の記載にもとづきます。
退職金の相場は厚生労働省「令和5年 就労条件総合調査」の公表値です。
本ツールは障害退職による100万円加算には対応していません。
個別の事情により実際の税額と異なる場合があります。最終的な判断は税務署または税理士にご確認ください。
関連する計算ツール
いずれも無料・登録不要で、根拠となる法令・料率と確認日を明記しています。