お金の「結局いくら?」を
その場で計算できる無料ツール集
給与明細や制度の説明を読んでも「自分の場合いくらなのか」がわからない——そんな悩みをその場で解決します。
すべて無料・会員登録不要。
各ツールに計算根拠(税率表・計算式・出典)を明記しています。
目的から選ぶ:どのツールを使えばいいか
「いくらもらえるか」「いくら引かれるか」で入口が分かれます。
自分の状況に近いものから選んでください。
| 知りたいこと | 使うツール | 入力するもの |
|---|---|---|
| 毎月の給料から実際いくら残るか | 給与手取り計算 | 月収(額面)・賞与・年齢 |
| 残業代が正しく払われているか | 残業代計算 | 基本給・残業時間 |
| 退職金にいくら税金がかかるか | 退職金の税金計算 | 退職金の額・勤続年数 |
| 会社を辞めたあといくらもらえるか | 失業保険計算 | 離職前6か月の給与・年齢・勤続年数 |
| 育休中の収入がどうなるか | 育休給付金計算 | 休業前6か月の給与 |
| 病気やケガで働けないときの補償 | 傷病手当金計算 | 直近12か月の標準報酬月額 |
| 年末調整でいくら戻るか | 年末調整の還付金 | 年収・各種控除 |
2026年(令和8年)に変わったこと
今年は手取りに影響する改正が複数あります。各ツールはすべて改正後の数字で計算しています。
| 時期 | 変わったこと | 影響 |
|---|---|---|
| 2026年分から | 基礎控除の引き上げ(所得税) | 課税対象が減り、手取りが増える方向。年末調整で一括精算されるため還付が例年より大きくなりやすい |
| 2026年8月1日 | 失業保険・育休給付の上限額改定 | 賃金日額の上限が変わり、給付額の上限も動く |
| 2026年4月 | 社会保険料率の改定 | 健康保険・介護保険・雇用保険の料率が変わり、毎月の控除額に反映される |
| 2026年1月1日以後 | 退職所得控除の調整規定の見直し | 確定拠出年金の一時金と会社の退職金を両方受け取る場合、あけるべき期間が5年→10年に |
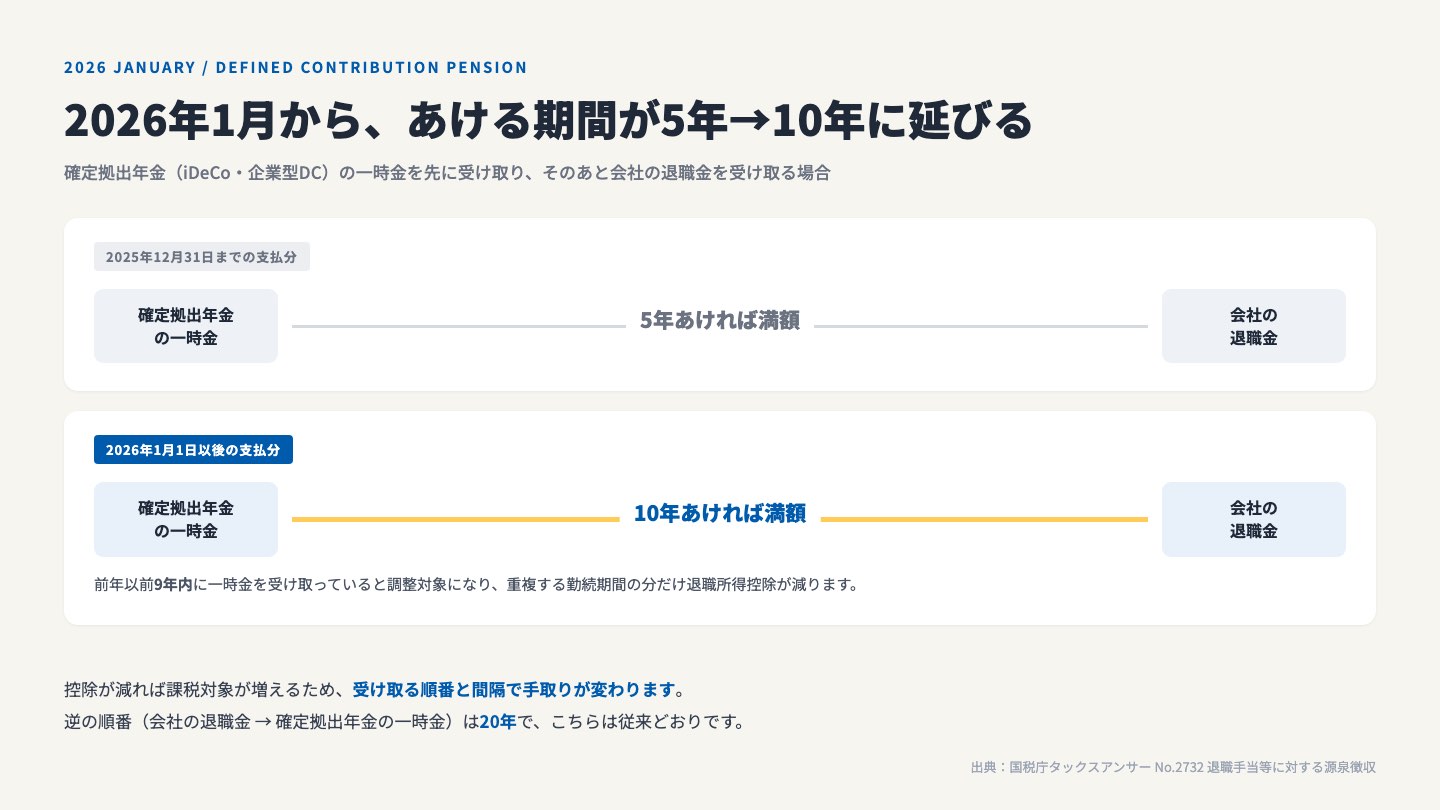
制度が変わると、去年の感覚で計算した金額はずれます。
各ツールのページには「いつ時点の制度で計算しているか」を必ず書いています。
額面と手取りはなぜ違うのか
給与明細の「総支給額」と、実際に振り込まれる金額は違います。
差額は社会保険料と税金です。
| 引かれるもの | 内容 | 目安 |
|---|---|---|
| 社会保険料 | 健康保険料 | 標準報酬月額の約4.9%(労使折半後) |
| 厚生年金保険料 | 標準報酬月額の9.15%(同) | |
| 雇用保険料 | 給与の0.5%(本人負担分) | |
| 介護保険料(40歳以上) | 標準報酬月額の約0.81%(同) | |
| 税金 | 所得税 | 課税所得に応じて5〜45%の累進 |
| 住民税 | 一律10%+均等割 |
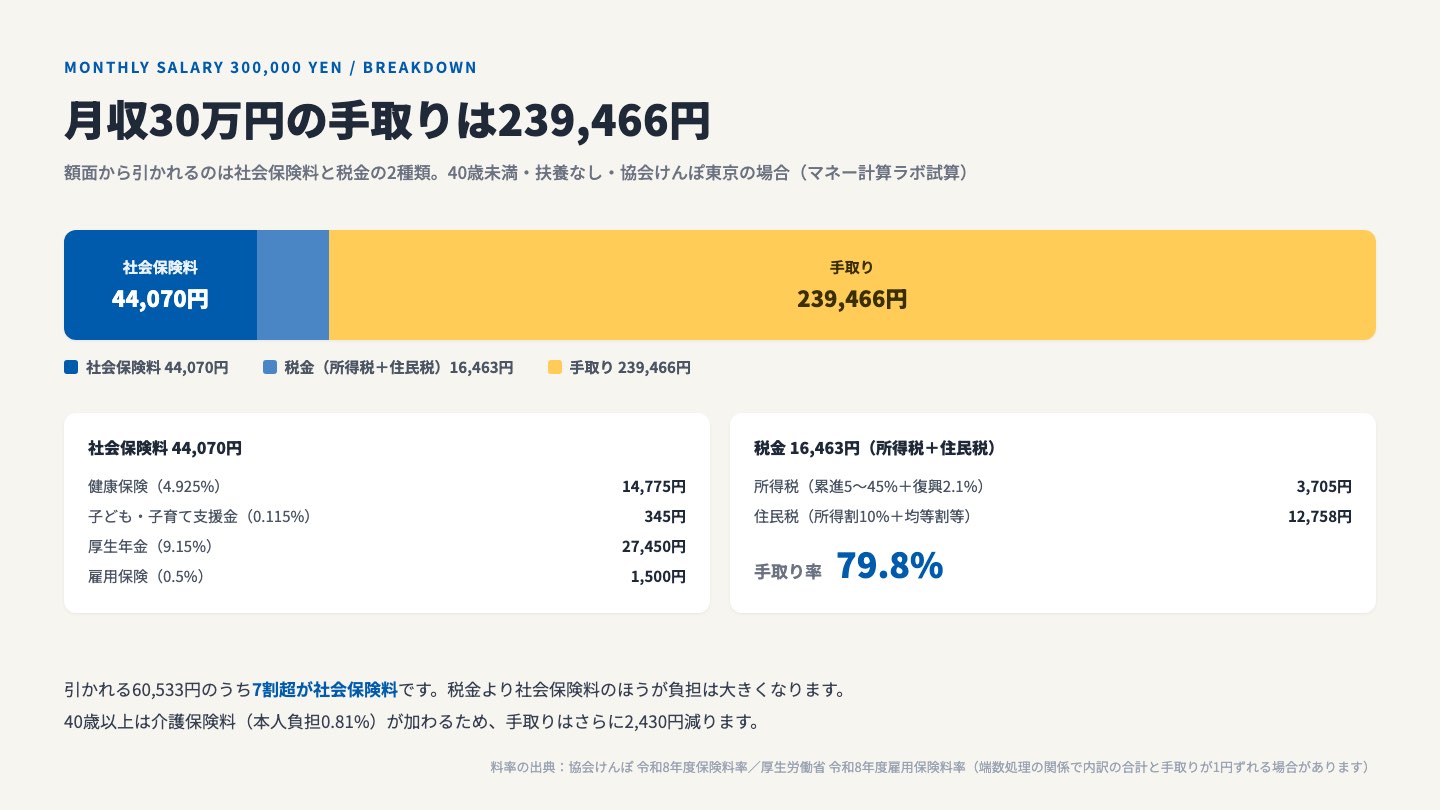
合計すると、手取りは額面のおおよそ75〜80%になります。
月収が高いほど税率が上がるため、この割合は下がります。
実際の金額は給与手取り計算ツールで確認できます。
もらえるお金は、申請しないと1円も出ない
このサイトが扱うお金は、大きく「引かれるお金」と「もらえるお金」に分かれます。
後者に共通するのは、条件を満たしていても、自分で手続きをしなければ支給されないという点です。
| もらえるお金 | 手続きの窓口 | 起点になる日 |
|---|---|---|
| 失業保険(基本手当) | ハローワーク | 退職日ではなく求職の申込みをした日 |
| 育児休業給付金 | 勤務先経由でハローワーク | 育休の開始日 |
| 傷病手当金 | 健康保険組合・協会けんぽ | 連続3日の待期を満たした4日目 |
| 年末調整の還付金 | 勤務先(または確定申告) | 控除の申告書を出した年の12月 |
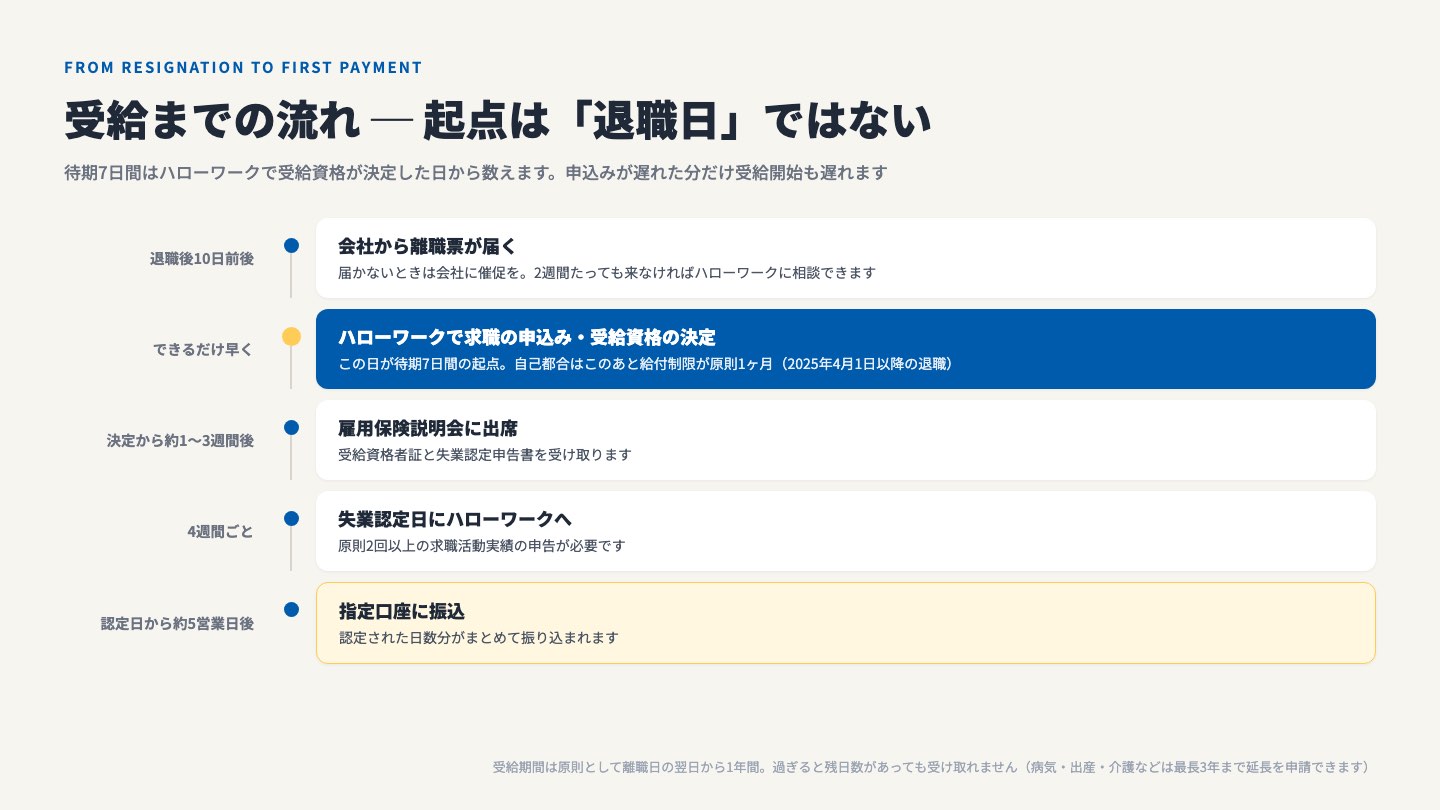
とくに失業保険は、待期7日間を「退職日」ではなく「ハローワークで受給資格が決定した日」から数えます。
離職票が届くのを待って手続きを遅らせると、その分だけ受給開始も後ろにずれます。
同じ制度でも、月給によってもらえる割合は変わる
給付金の説明でよく見る「賃金の50〜80%」という表現は、誰でも同じ割合がもらえるという意味ではありません。
多くの制度は、給与が低かった人ほど高い率になるよう設計されています。
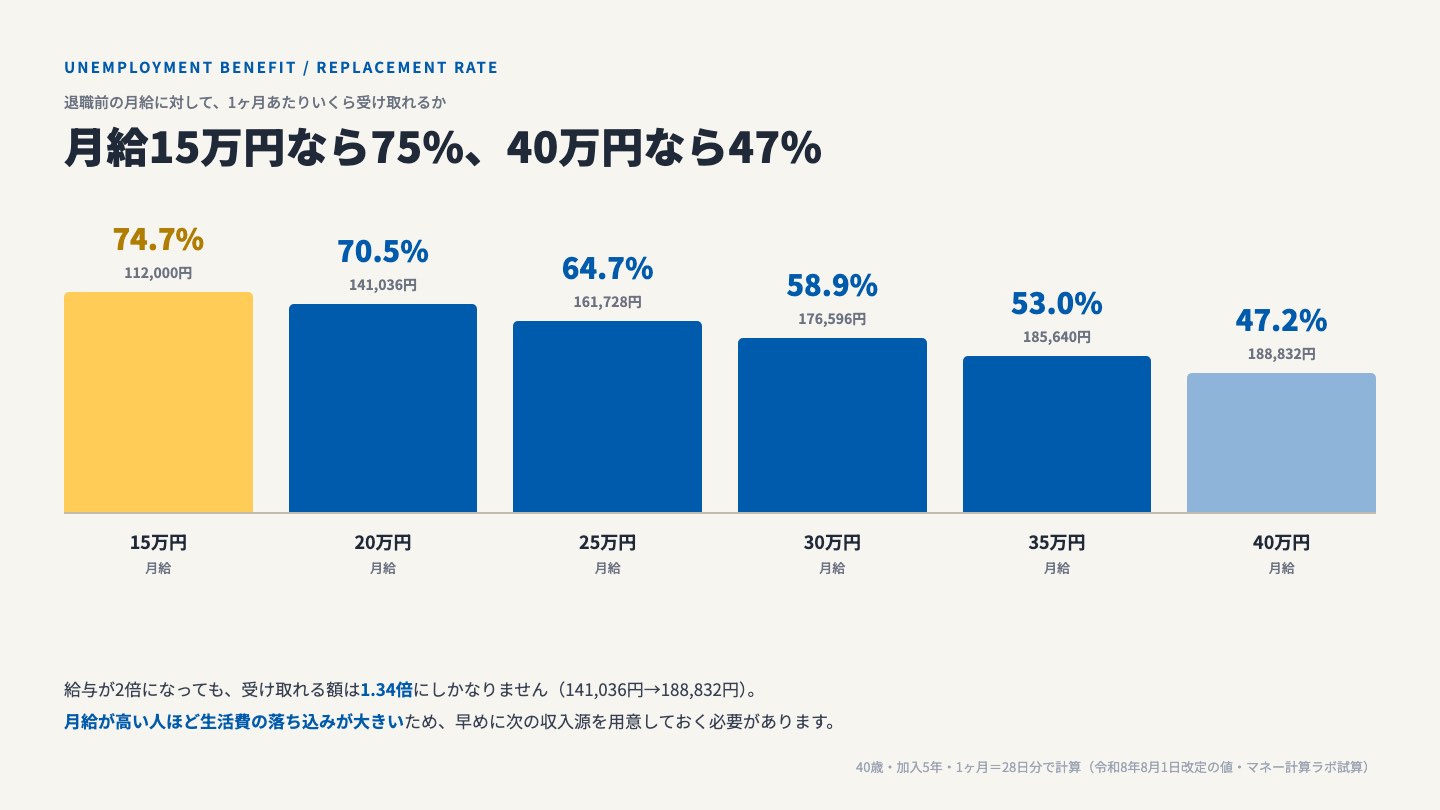
失業保険で計算すると、月給15万円の人は約75%を受け取れるのに対し、月給40万円の人は47%しか受け取れません。
制度の趣旨としては正しい設計ですが、実務上は月給が高い人ほど、休職・失業中の生活費の落ち込みが大きくなることを意味します。
上限額があるためでもあります。
失業保険も育児休業給付金も賃金日額に上限が設けられており、一定の月給を超えると、いくら稼いでいても給付額は同額になります。
この上限は毎年8月1日に改定されます。
税金は「引かれるだけ」ではない
引かれた税金は、控除を使えば戻ってきます。
ただし控除には2種類あり、効果の大きさがまったく違います。
- 所得控除(生命保険料控除・iDeCo・医療費控除・扶養控除など):課税対象の所得が減る。
減る税金は「控除額 × 税率」なので、控除額がまるごと戻るわけではありません。 - 税額控除(住宅ローン控除・配当控除):計算し終わった税額から直接引かれる。
控除額がそのまま手取りに反映されます。
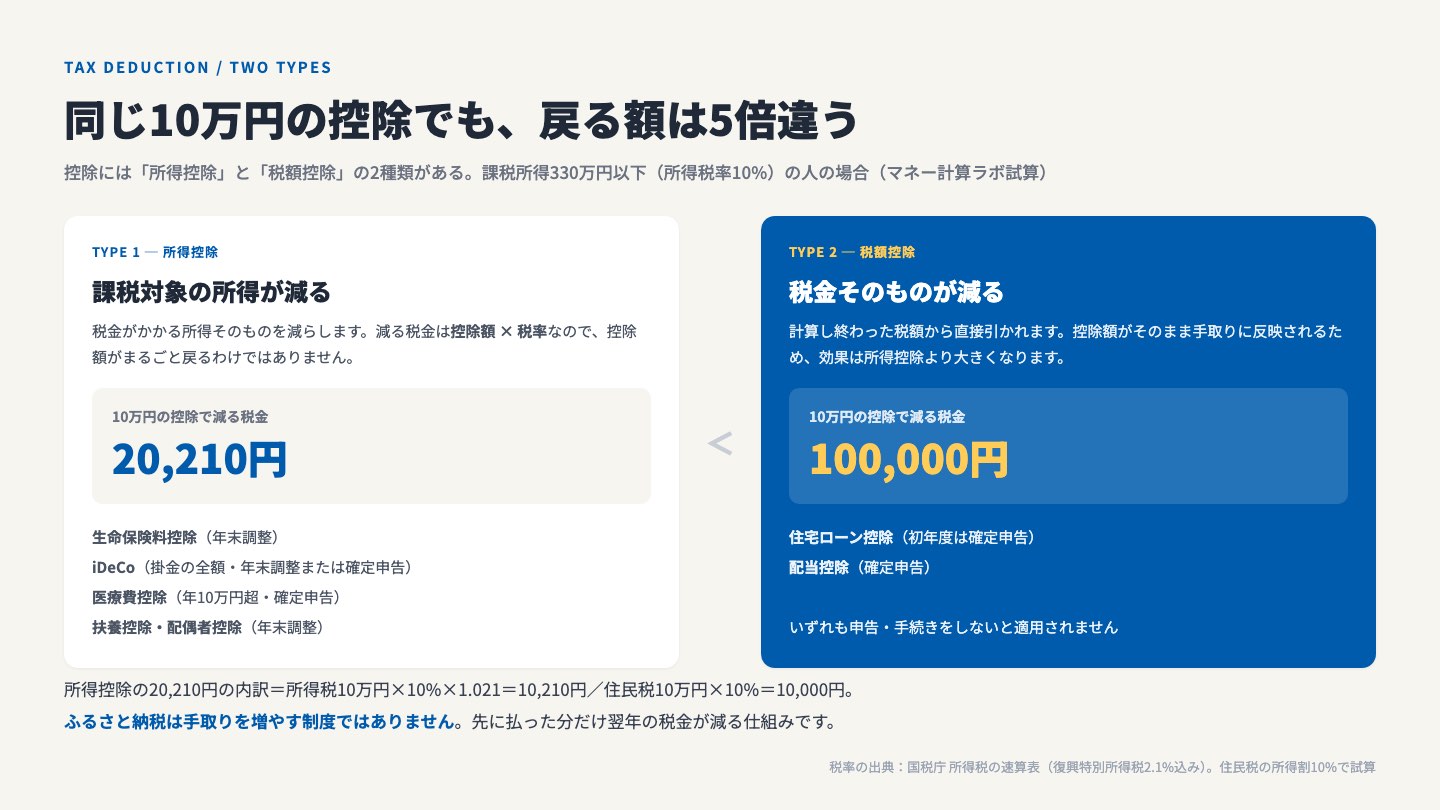
いずれも年末調整か確定申告で申告しなければ適用されません。
2026年は基礎控除の引き上げが12月の年末調整で一括精算されるため、例年より還付が大きくなりやすい年です。
いくら戻るかは年末調整の還付金シミュレーターで確認できます。
このサイトについて
マネー計算ラボの計算ツールは、協会けんぽ・国税庁・厚生労働省などの公的機関が公開する一次情報をもとに作られています。
税率・料率の改定にあわせて毎年更新し、各ツールのページに前提条件と出典を明記しています。
計算ロジックは公開前にすべて機械的に検算しています。
広告は掲載していますが、計算結果が広告主に有利になるような調整は一切していません。
個別の事情(各種控除・自治体・健康保険組合ごとの差など)により実際の金額と異なる場合があります。
正確な金額は勤務先・税務署・年金事務所等にご確認ください。