失業保険はいくらもらえる?計算のしくみ
▶ 退職理由の区分で日数が変わります。判定は 特定理由離職者になると失業保険はどう変わる? をご覧ください。
▶ 受給中に必要な求職活動の回数は 失業保険の求職活動実績は何回必要? で計算できます。
失業保険(正式には雇用保険の「基本手当」)の金額は、次の3ステップで決まります。
- 賃金日額=退職前6ヶ月の給与合計(賞与除く)÷180。
ざっくり「月給÷30」です。 - 基本手当日額=賃金日額の50〜80%(60〜64歳は45〜80%)。
給与が低かった人ほど高い率になる逓減式です。 - 総額=基本手当日額 × 所定給付日数(90〜330日。
退職理由・年齢・加入期間で決定)。

日額の上限(2026年8月1日改定の最新額)
| 退職時の年齢 | 基本手当日額の上限 | 前年からの増額 | 月額換算のめやす(28日分) |
|---|---|---|---|
| 29歳以下 | 7,450円 | +195円 | 約209,000円 |
| 30〜44歳 | 8,270円 | +215円 | 約232,000円 |
| 45〜59歳 | 9,110円 | +240円 | 約255,000円 |
| 60〜64歳 | 7,830円 | +207円 | 約219,000円 |
月給が高くても日額は上限で頭打ちになります(30〜44歳なら月給約49.6万円以上で上限到達)。
下限は全年齢共通2,562円です(前年2,411円から+151円)。
2026年8月1日の改定は、令和7年度の平均給与額が前年度より2.7%上昇したことと、最低賃金日額の適用によるものです。
下限額は地域別最低賃金の全国加重平均1,121円をもとに「1,121円×20÷7×80%=2,562円」として計算されています。
すでに受給中の方も、8月1日以降の認定分から新しい日額が適用されます。
月給別の早見表——1ヶ月あたりいくら振り込まれる?
上のシミュレーターと同じ計算式で、代表的な月給を先に計算しました。
基本手当は原則4週間(28日)ごとにまとめて振り込まれるため、「1ヶ月あたり」は28日分で示しています。
| 退職前の月給 | 賃金日額 | 基本手当日額 | 1ヶ月あたり(28日分) |
|---|---|---|---|
| 15万円 | 5,000円 | 4,000円 | 112,000円 |
| 20万円 | 6,667円 | 5,037円 | 141,036円 |
| 25万円 | 8,333円 | 5,776円 | 161,728円 |
| 30万円 | 10,000円 | 6,307円 | 176,596円 |
| 35万円 | 11,667円 | 6,630円 | 185,640円 |
| 40万円 | 13,333円 | 6,744円 | 188,832円 |
※40歳・加入5年の場合。
月給40万円までは、年齢が変わっても日額は同じです(年齢で変わるのは上限額のため)。
月給20万円と40万円では、給与は2倍でも受け取れる額は1.34倍にしかなりません。
基本手当には逓減式と上限額があるためです。
この差がどこから生まれるのかを、次の章で率にして見ていきます。
失業保険の計算に使うのは「手取り」ではなく「総支給額」
失業保険の計算でいちばん多い間違いが、手取り額を使ってしまうことです。
賃金日額のもとになるのは、社会保険料や所得税を引く前の総支給額です。
手取りで計算すると、実際より2割ほど少なく見積もることになります。
ハローワークの説明では、賃金日額は「離職した日の直前の6か月に毎月きまって支払われた賃金の合計を180で割った額」で、「賞与等は除きます」とされています。
根拠は雇用保険法第17条第1項で、算定基礎から除かれるのは「臨時に支払われる賃金及び三箇月を超える期間ごとに支払われる賃金」と定められています。
つまり分かれ目は「毎月きまって払われたか」です。
| 計算に含まれるもの | 計算に含まれないもの |
|---|---|
| 基本給 | 賞与・ボーナス(3ヶ月を超える期間ごとに支払われる賃金) |
| 残業手当・深夜手当・休日手当 | 結婚祝金・見舞金など臨時に支払われる賃金 |
| 通勤手当(毎月支給される定期代を含む) | 退職金(臨時に支払われる賃金にあたります) |
| 役職手当・資格手当・住宅手当・家族手当 | 解雇予告手当(労働の対償ではないため原則として賃金に当たりません) |
※雇用保険法第4条第4項は賃金を「賃金、給料、手当、賞与その他名称のいかんを問わず、労働の対償として事業主が労働者に支払うもの」と定義しています。
出典:e-Gov法令検索「雇用保険法」第4条第4項・第17条第1項/ハローワークインターネットサービス「基本手当について」(確認日2026年8月11日)
残業代と通勤手当が含まれる点は、金額に直接効きます。
たとえば基本給28万円の人が退職前6ヶ月に毎月2万円の残業をしていれば、賃金日額は月給30万円で計算され、基本手当日額は5,776円から6,307円へ上がります。
90日分では47,790円の差です(当サイト試算)。
逆に、退職直前に残業を減らすと受け取れる額も下がります。
見るのは「直前6ヶ月」なので、退職を決めてから実際に辞めるまでの働き方が、そのまま金額に反映されます。
月給に対して何%もらえる?——給与が高い人ほど率は下がる
基本手当は「賃金日額の50〜80%」と説明されますが、実際に自分の月給の何%が振り込まれるのかは、月給によって大きく変わります。
上の早見表を率に直すと、次のようになります。
| 退職前の月給 | 1ヶ月あたりの受取額 | 月給に対する割合 |
|---|---|---|
| 15万円 | 112,000円 | 74.7% |
| 20万円 | 141,036円 | 70.5% |
| 25万円 | 161,728円 | 64.7% |
| 30万円 | 176,596円 | 58.9% |
| 35万円 | 185,640円 | 53.0% |
| 40万円 | 188,832円 | 47.2% |
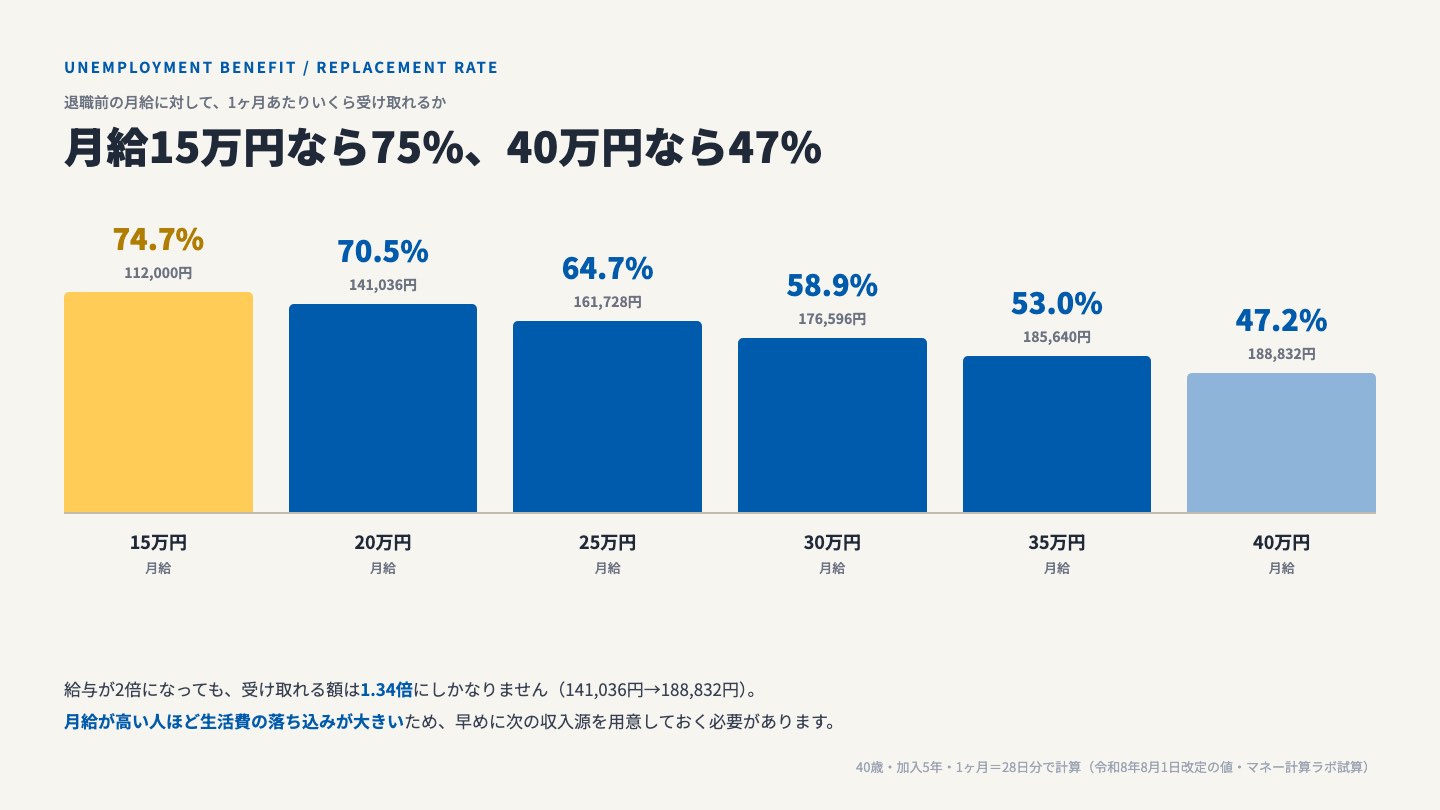
月給15万円の人は約75%を受け取れるのに対し、月給40万円の人は47%しか受け取れません。
これは制度の設計どおりで、生活への影響が大きい低所得者ほど高い率になるよう作られているためです。
実務上の意味は、月給が高い人ほど、失業中の生活費の落ち込みが大きくなるということです。
月給40万円の人なら、毎月の支出が約18.9万円を超えていれば貯蓄を取り崩すことになります。
受給開始までの待期・給付制限の期間も考えると、月給の高い人ほど早めに次の収入源を用意しておく必要があります。
なお、月給が上がっても受取額が頭打ちになるのは、賃金日額に上限があるためです。
30〜44歳なら月給49.6万円以上はすべて日額8,270円で同額になります(29歳以下は44.7万円、45〜59歳は54.6万円で上限に到達)。
何日分もらえる?(所定給付日数)
自己都合退職の場合(全年齢共通)
| 加入期間 | 1年以上10年未満 | 10年以上20年未満 | 20年以上 |
|---|---|---|---|
| 給付日数 | 90日 | 120日 | 150日 |
会社都合退職の場合(年齢×加入期間)
| 退職時年齢 | 1年未満 | 1〜5年 | 5〜10年 | 10〜20年 | 20年以上 |
|---|---|---|---|---|---|
| 30歳未満 | 90日 | 90日 | 120日 | 180日 | − |
| 30〜34歳 | 90日 | 120日 | 180日 | 210日 | 240日 |
| 35〜44歳 | 90日 | 150日 | 180日 | 240日 | 270日 |
| 45〜59歳 | 90日 | 180日 | 240日 | 270日 | 330日 |
| 60〜64歳 | 90日 | 150日 | 180日 | 210日 | 240日 |
給付日数は「受給期間(原則1年)」の中で消化する必要があります。
日数が長い人ほど手続きの期限が早くなるため、失業保険の給付日数と受給期間(満額もらえる申請期限の計算)で自分の期限を確認しておくと確実です。
総額はいくらになる?——退職理由だけで最大75万円変わる
受け取れる総額は「基本手当日額 × 所定給付日数」です。
月給30万円・35歳のケースで、退職理由と加入期間ごとに計算しました(日額は6,307円)。
| 加入期間 | 自己都合 | 会社都合 | 差額 |
|---|---|---|---|
| 1年 | 90日 / 567,630円 | 150日 / 946,050円 | +378,420円 |
| 5年 | 90日 / 567,630円 | 180日 / 1,135,260円 | +567,630円 |
| 10年 | 120日 / 756,840円 | 240日 / 1,513,680円 | +756,840円 |
| 20年 | 150日 / 946,050円 | 270日 / 1,702,890円 | +756,840円 |

同じ月給・同じ加入期間でも、退職理由が変わるだけで受け取れる総額は最大75万円以上違います。
加入10年では、会社都合のほうがちょうど2倍の日数(120日→240日)になります。
ここで重要なのは、退職理由は自己申告ではなく、離職票の記載で決まるという点です。
離職票には会社が記入した離職理由が書かれており、ハローワークがそれをもとに判定します。
会社都合(特定受給資格者)に当たるのは、倒産・解雇のほか、賃金の未払いや大幅な労働条件の変更、過度な残業が続いた場合などです。
また、自己都合で退職していても、正当な理由がある場合(家族の介護、体調不良、配偶者の転勤にともなう別居の回避など)は特定理由離職者として会社都合に近い扱いになります。
離職票の理由に納得できない場合は、ハローワークに異議を申し立てられます。
給与明細やタイムカード、退職を求められたやり取りの記録などが判断材料になるため、退職前に手元に残しておくと確実です。
上の表のとおり、この判定だけで数十万円が変わります。
失業保険の受給条件——3つすべてを満たす必要がある
ここまでの金額は「受け取れること」が前提です。
基本手当を受け取るには、次の3つをすべて満たす必要があります。
- 雇用保険の被保険者だったこと——離職の日以前2年間に、被保険者期間が通算して12ヶ月以上あること。
- 失業の状態にあること——働く意思と能力があるのに職業に就けない状態。
就職が決まっている人、病気ですぐ働けない人、家事や学業に専念する人は当てはまりません。 - ハローワークで求職の申込みをしていること——申込みをした日が待期7日間の起点になります。
会社都合なら「1年間に6ヶ月」でよい
1つ目の加入期間の条件には例外があります。
特定受給資格者(倒産・解雇など)と特定理由離職者(雇い止めなど)は、離職の日以前1年間に被保険者期間が通算して6ヶ月以上あれば受給できます。
| 区分 | 必要な被保険者期間 | さかのぼって見る期間 |
|---|---|---|
| 一般の離職者(自己都合など) | 通算12ヶ月以上 | 離職の日以前2年間 |
| 特定受給資格者・特定理由離職者 | 通算6ヶ月以上 | 離職の日以前1年間 |
※被保険者期間は、賃金支払の基礎となった日数が11日以上ある月を1ヶ月として数えます。
出典:ハローワークインターネットサービス「基本手当について」(確認日2026年8月11日)
入社から1年たたずに会社が倒産した場合でも、6ヶ月を超えていれば受け取れます。
「1年働いていないから無理だ」と思い込んで申請しない人がいますが、退職理由によって条件そのものが変わります。
離職票の理由は必ず確認してください。
いつからもらえる?——2025年4月から自己都合でも1ヶ月に短縮
- 会社都合:待期7日間の後、すぐ支給対象期間が始まります。
- 自己都合:待期7日間+給付制限原則1ヶ月(2025年4月1日以降の退職から。
それ以前は2ヶ月)。
ただし5年間に2回以上の自己都合退職がある場合や重責解雇は3ヶ月です。 - 給付制限をなくす方法:離職前1年以内または離職後に、教育訓練給付の対象講座など国の定める教育訓練を受講すると、自己都合でも給付制限が解除されます(2025年4月開始の制度)。
受給までの流れと必要なもの
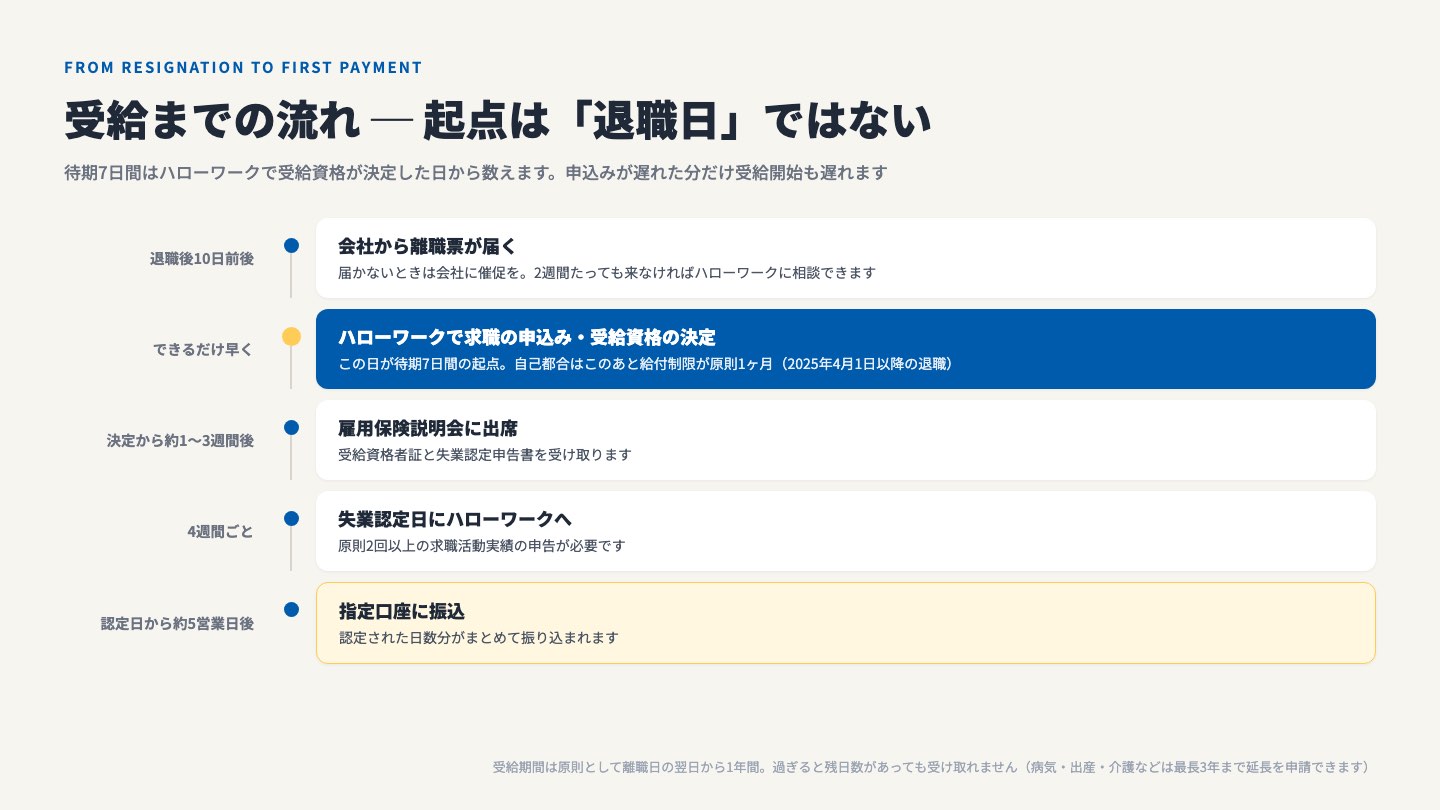
基本手当は、退職しただけでは1円も振り込まれません。
ハローワークでの手続きが起点になります。
| 時期 | やること | ポイント |
|---|---|---|
| 退職後10日前後 | 会社から離職票が届く | 届かない場合は会社に催促を。 2週間たっても来なければハローワークに相談できます |
| できるだけ早く | ハローワークで求職の申込み・受給資格の決定 | この日が待期7日間の起点。 遅らせるとその分だけ受給開始も遅れます |
| 受給資格決定から約1〜3週間後 | 雇用保険説明会に出席 | 受給資格者証と失業認定申告書を受け取ります |
| 4週間ごと | 失業認定日にハローワークへ | 原則2回以上の求職活動実績の申告が必要 |
| 認定日から約5営業日後 | 指定口座に振込 | 認定された日数分がまとめて振り込まれます |
手続きに持っていくものは次のとおりです。
- 離職票1・2(会社から交付)
- 個人番号確認書類(マイナンバーカードなど)
- 身元確認書類(運転免許証など。
マイナンバーカードがあれば兼ねられます) - 本人名義の預金通帳またはキャッシュカード
- 写真2枚(縦3.0cm×横2.4cm。
マイナンバーカードの提示で省略できる場合があります)
いちばん多い失敗が「離職票が届くのを待って手続きを遅らせる」ことです。
待期7日間は受給資格が決定した日から数えるため、申込みが遅れれば受給開始も同じだけ後ろにずれます。
離職票が間に合わない場合でも、退職を証明できる書類があれば仮手続きができることがあるので、先にハローワークへ相談するほうが確実です。
なお、基本手当の受給期間は原則として離職日の翌日から1年間です。
この1年を過ぎると、所定給付日数が残っていても受け取れなくなります(病気・出産・介護などの場合は最長3年まで延長を申請できます)。
早く再就職すると「再就職手当」が一時金でもらえる
所定給付日数を残して就職が決まった場合、残り日数の60%または70%が一時金でまとめて支給されます。
これが再就職手当です。
給付率は、就職の前日までに残っている支給日数で決まります。
- 支給残日数が所定給付日数の3分の2以上……残日数分の70%
- 支給残日数が所定給付日数の3分の1以上……残日数分の60%
| 所定給付日数 | 70%になる残日数 | 60%になる残日数 |
|---|---|---|
| 90日(自己都合・加入10年未満) | 60日以上 | 30日以上 |
| 120日 | 80日以上 | 40日以上 |
| 150日 | 100日以上 | 50日以上 |
| 180日(会社都合の代表例) | 120日以上 | 60日以上 |
| 240日 | 160日以上 | 80日以上 |
| 330日 | 220日以上 | 110日以上 |
再就職手当はいくらになる?——月給別の早見表
上のシミュレーターと同じ計算式で、30歳・自己都合・加入5年(所定給付日数90日)のケースを計算しました。
この条件では、待期7日と給付制限1ヶ月が明けてすぐ就職すれば70%、30日分を受け取った後の就職なら60%になります。
| 退職前の月給 | 基本手当日額 | 満額(90日) | 残60日で就職(70%) | 残30日で就職(60%) |
|---|---|---|---|---|
| 20万円 | 5,037円 | 453,330円 | 211,554円 | 90,666円 |
| 25万円 | 5,776円 | 519,840円 | 242,592円 | 103,968円 |
| 30万円 | 6,307円 | 567,630円 | 264,894円 | 113,526円 |
| 35万円 | 6,630円 | 596,700円 | 278,460円 | 119,340円 |
| 40万円 | 6,744円 | 606,960円 | 283,248円 | 121,392円 |
| 50万円 | 8,270円 | 744,300円 | 347,340円 | 148,860円 |
※30歳・自己都合・加入5年(所定給付日数90日)の場合。
月給50万円は賃金日額が上限16,540円で頭打ちになります。
当サイトが本ページの計算式で試算し、node.jsで全数値を検算しました。
「満額もらってから就職」と「早く就職」はどちらが得か
再就職手当だけを比べると、早く就職したほうが雇用保険から受け取る合計は必ず少なくなります。
70%・60%という給付率は、満額の100%より低いためです。
月給30万円の人が残60日で就職した場合を計算すると、次のようになります。
| 受け取り方 | 雇用保険からの合計 | 働いて得る給与 | 合計 |
|---|---|---|---|
| 90日満額もらってから就職 | 567,630円 | 0円 | 567,630円 |
| 残60日で就職(70%) | 454,104円 (30日分189,210円+再就職手当264,894円) | 600,000円 (60日≒2ヶ月分) | 1,054,104円 |
雇用保険からの受け取りは113,526円減りますが、その2ヶ月分の給与60万円が丸ごと上乗せされるため、差引で486,474円のプラスになります。
減る額は「残日数 × 基本手当日額 × 30%」で決まるので、月給30万円なら1日あたり約1,892円です。
これを上回る日給で働けるなら、早く就職したほうが金額でも有利ということになります。

再就職手当を受け取るには、待期7日の満了後に就職していること、前の会社やその関連会社への再就職でないこと、1年を超えて働くことが確実であること、過去3年以内に再就職手当を受けていないことなど、8つの要件をすべて満たす必要があります。
自己都合で給付制限がある人は、待期満了後1ヶ月の間はハローワークか職業紹介事業者の紹介で就職した場合に限られる点に注意してください。
この期間に自分で見つけた求人に応募して就職すると、対象外になります。
さらに、再就職手当を受けた人が再就職先に6ヶ月以上雇用され、その6ヶ月間の賃金が離職前より低かった場合には「就業促進定着手当」を受けられます。
賃金が下がった分を一定の範囲で補う制度です。
※出典:厚生労働省・都道府県労働局・ハローワーク「再就職手当のご案内」(令和8年8月版・LL080801保02/PDF)(確認日2026年8月11日)
受給期間は原則1年。病気・出産・育児なら最長4年まで延ばせる
基本手当を受け取れるのは、原則として離職した日の翌日から1年間です。
この1年を過ぎると、所定給付日数が残っていても受け取れなくなります。
ただし、病気、けが、妊娠、出産、育児などの理由で引き続き30日以上働くことができなくなったときは、受給期間を延長できます。
延長できる期間は最長3年間なので、本来の1年と合わせて最長4年になります。
ここでの注意は「働けない期間は受給できない」という点です。
基本手当は「働く意思と能力があること」が条件なので、病気で働けない間は対象になりません。
延長は受給できる期限を後ろにずらす手続きであって、受け取れる日数が増えるわけではありません。
病気やけがで働けない期間の生活費は、健康保険の傷病手当金が対象になります。
金額は傷病手当金の計算ツールで確認できます。
職業訓練を受けると、所定給付日数が終わっても支給が続く
ハローワークの指示で公共職業訓練を受講する場合、訓練期間中に所定給付日数が終了しても、訓練が終了する日まで引き続き基本手当が支給されます(訓練延長給付)。
あわせて受講手当や通所手当も支給されます。
また、自己都合で退職した人が離職前1年以内または離職後に教育訓練を受けた場合、給付制限そのものが解除されます(2025年4月開始)。
1ヶ月早く受給が始まるため、月給30万円の人なら約17.7万円ぶん受け取りの開始が前倒しになります。
受給中にできること・できないこと
| やりたいこと | できるか | 条件・注意点 |
|---|---|---|
| アルバイト | 条件つきでできる | 必ず申告が必要。 1日4時間以上働いた日は不支給になり、その日数は後ろに繰り越されます。 週20時間以上・31日以上の雇用見込みになると「就職」扱いです |
| 副業・フリーランスの仕事 | 条件つきでできる | アルバイトと同じく申告が必要。 事業を開始したとみなされると受給できなくなります |
| 65歳以上での受給 | 別制度になる | 基本手当ではなく高年齢求職者給付金(30日分または50日分の一時金)です |
| 傷病手当金との同時受給 | できない | 働けない状態なので基本手当の条件を満たしません。 受給期間の延長を申請します |
| 年金との同時受給 | 原則できない | 65歳未満の老齢厚生年金は、基本手当を受給している間は支給停止になります |
アルバイトについては、「働き損ゾーン」が存在します。
稼いだ額によっては、手当の減額幅のほうが大きくなり合計が増えない範囲があるためです。
減額のしくみと月給別の早見表は失業保険を受けながらバイトはできる?で計算しています。
いちばんやってはいけないのは、アルバイトを申告しないことです。
不正受給と判断されると、支給が止まり全額の返還を命じられるうえ、ハローワークの説明では「直接不正の行為により支給を受けた額の2倍に相当する額以下の金額の納付を命ぜられる」とされています。
返還分と合わせて最大3倍の負担になります。
失業保険に税金はかからない。ただし住民税と社会保険料は払う
基本手当は非課税です。
雇用保険法第12条に「租税その他の公課は、失業等給付として支給を受けた金銭を標準として課することができない」と定められています。
所得税も住民税もかからず、確定申告に含める必要もありません。
ただし、失業中に支払いがなくなるわけではありません。
次の3つは自分で払うことになります。
- 住民税——前年の所得に対して課税されるため、収入がゼロでも前年ぶんの請求が来ます。
会社の給与天引き(特別徴収)から、自分で納める普通徴収に切り替わります。 - 国民健康保険料——会社の健康保険を任意継続するか、国民健康保険に加入します。
会社との折半がなくなるため、負担は在職中より重くなります。 - 国民年金保険料——第2号被保険者から第1号被保険者に切り替わります。
収入が減った場合は免除・納付猶予を申請できます。
会社都合なら国民健康保険料が大きく下がる
ここは見落とされがちですが、金額の効き方が大きい制度です。
特定受給資格者(倒産・解雇など)と特定理由離職者(雇い止めなど)は、国民健康保険料の計算で前年の給与所得を100分の30とみなして算定されます。
対象期間は離職の翌日から翌年度末までです。
前年の給与所得が実際の3割として扱われるため、保険料は大きく下がります。
自己都合退職では使えず、雇用保険受給資格者証に記載された離職理由コードで判定されます。
市区町村の国民健康保険の窓口で申請が必要なので、加入手続きのときに受給資格者証を持参してください。
※保険料率は市区町村ごとに異なるため、実際の金額はお住まいの自治体にご確認ください。
出典:厚生労働省「倒産などで職を失った失業者に対する国民健康保険料(税)の軽減措置」(PDF)/e-Gov法令検索「雇用保険法」第12条(確認日2026年8月11日)
退職理由の判定は、基本手当の日数だけでなく国民健康保険料にも効きます。
離職票の理由に納得できない場合にハローワークへ異議を申し立てる価値は、この点でもあります。
よくある質問
- 自己都合だと加入期間の条件はありますか?
- 自己都合の場合、離職前2年間に被保険者期間が通算12ヶ月以上必要です。
会社都合(特定受給資格者)は離職前1年間に6ヶ月以上で受給できます。 - 失業保険に税金はかかりますか?
- かかりません。
基本手当は非課税で、確定申告も不要です。
ただし国民健康保険料の算定には自治体によって影響する場合があります。 - アルバイトをしたらどうなりますか?
- 週20時間未満などの範囲で申告すれば可能ですが、働いた日は基本手当が不支給・減額になる場合があります。
必ずハローワークに申告してください。 - もらいながら転職活動しないとダメ?
- はい。
基本手当は「働く意思と能力があり求職活動をしている」ことが条件で、原則4週間に1回の失業認定日に求職活動の実績(原則2回以上)を申告します。 - すぐ就職が決まったら、もらい損になりますか?
- なりません。
所定給付日数を3分の1以上残して就職すれば、残り日数の60%(3分の2以上残っていれば70%)が再就職手当として一時金で支給されます。
雇用保険から受け取る合計は満額より減りますが、その期間の給与が入るため合計では早く就職したほうが多くなります(月給30万円・残60日で就職の場合、差引で486,474円のプラス)。 - 退職前に残業を減らすと、もらえる額は変わりますか?
- 変わります。
賃金日額は退職前6ヶ月の総支給額をもとに計算し、残業手当も含まれるためです。
基本給28万円の人が毎月2万円の残業をしていた場合とそうでない場合では、90日分で47,790円の差が出ます。 - 受給期間の1年を過ぎそうです。延長できますか?
- 病気、けが、妊娠、出産、育児などの理由で引き続き30日以上働けなくなった場合は、最長3年間(本来の1年と合わせて最長4年)まで延長を申請できます。
ただし受け取れる日数が増えるわけではなく、受け取れる期限が後ろにずれる手続きです。 - 会社都合で辞めると、金額以外に得なことはありますか?
- あります。
特定受給資格者・特定理由離職者は、国民健康保険料の計算で前年の給与所得を100分の30とみなして算定されます(離職の翌日から翌年度末まで)。
所定給付日数だけでなく、失業中の保険料負担にも効きます。
PR
求職活動の実績づくりを兼ねて、次の仕事の選択肢を増やす
基本手当の受給には4週間ごとの求職活動実績が必要です。
未経験からITエンジニアへの転身を考えているなら、就職サポート付きの無料相談を給付期間中に受けておくと、実績づくりと次の準備を同時に進められます。

厚生労働省が公表した計算例(賃金日額6,000円→4,683円、9,000円→6,013円)と一致することを確認済みです。
毎年8月1日に改定されるため、次回は令和9年8月1日の告示後にすみやかに更新します。
出典:厚生労働省「雇用保険の基本手当日額の変更」(令和8年7月31日報道発表)/同 別添「賃金日額等の改正前後の金額について」(PDF)/ハローワークインターネットサービス「所定給付日数」。
実際の支給額・日数はハローワークの決定によります。
日給制・時給制の方は別途最低保障の計算があるため、目安としてご利用ください。
関連する計算ツール
いずれも無料・登録不要で、根拠となる法令・料率と確認日を明記しています。